


Altersvorsorgedepot 2027:
Förderung verstehen & Vorsorge berechnen
Was steckt hinter dem neuen Altersvorsorgedepot? Erfahre, wie die staatliche Förderung funktioniert und berechne mit unserem Rechner, wie sich Eigenbeitrag, Förderung und Rendite auf deine Altersvorsorge auswirken können.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein neues Modell der staatlich geförderten privaten Altersvorsorge, das ab dem 01.01.2027 eingeführt wird. Statt ausschließlich auf klassische Vorsorgeprodukte zu setzen, können Beiträge auch kapitalmarktbasiert investiert werden. Staatliche Zulagen und mögliche steuerliche Vorteile können die eigene Vorsorge ergänzen.
Staatliche Förderung
Eigenbeiträge können durch Zulagen und mögliche steuerliche Vorteile ergänzt werden.
Kapitalmarktorientierte Vorsorge
Das angesparte Kapital kann investiert werden - damit bestehen Renditechancen, aber auch Verlustrisiken.
Individuell berechenbar
Mit dem Rechner lässt sich nachvollziehen, wie Beiträge, Laufzeit und angenommene Rendite das Ergebnis beeinflussen können.
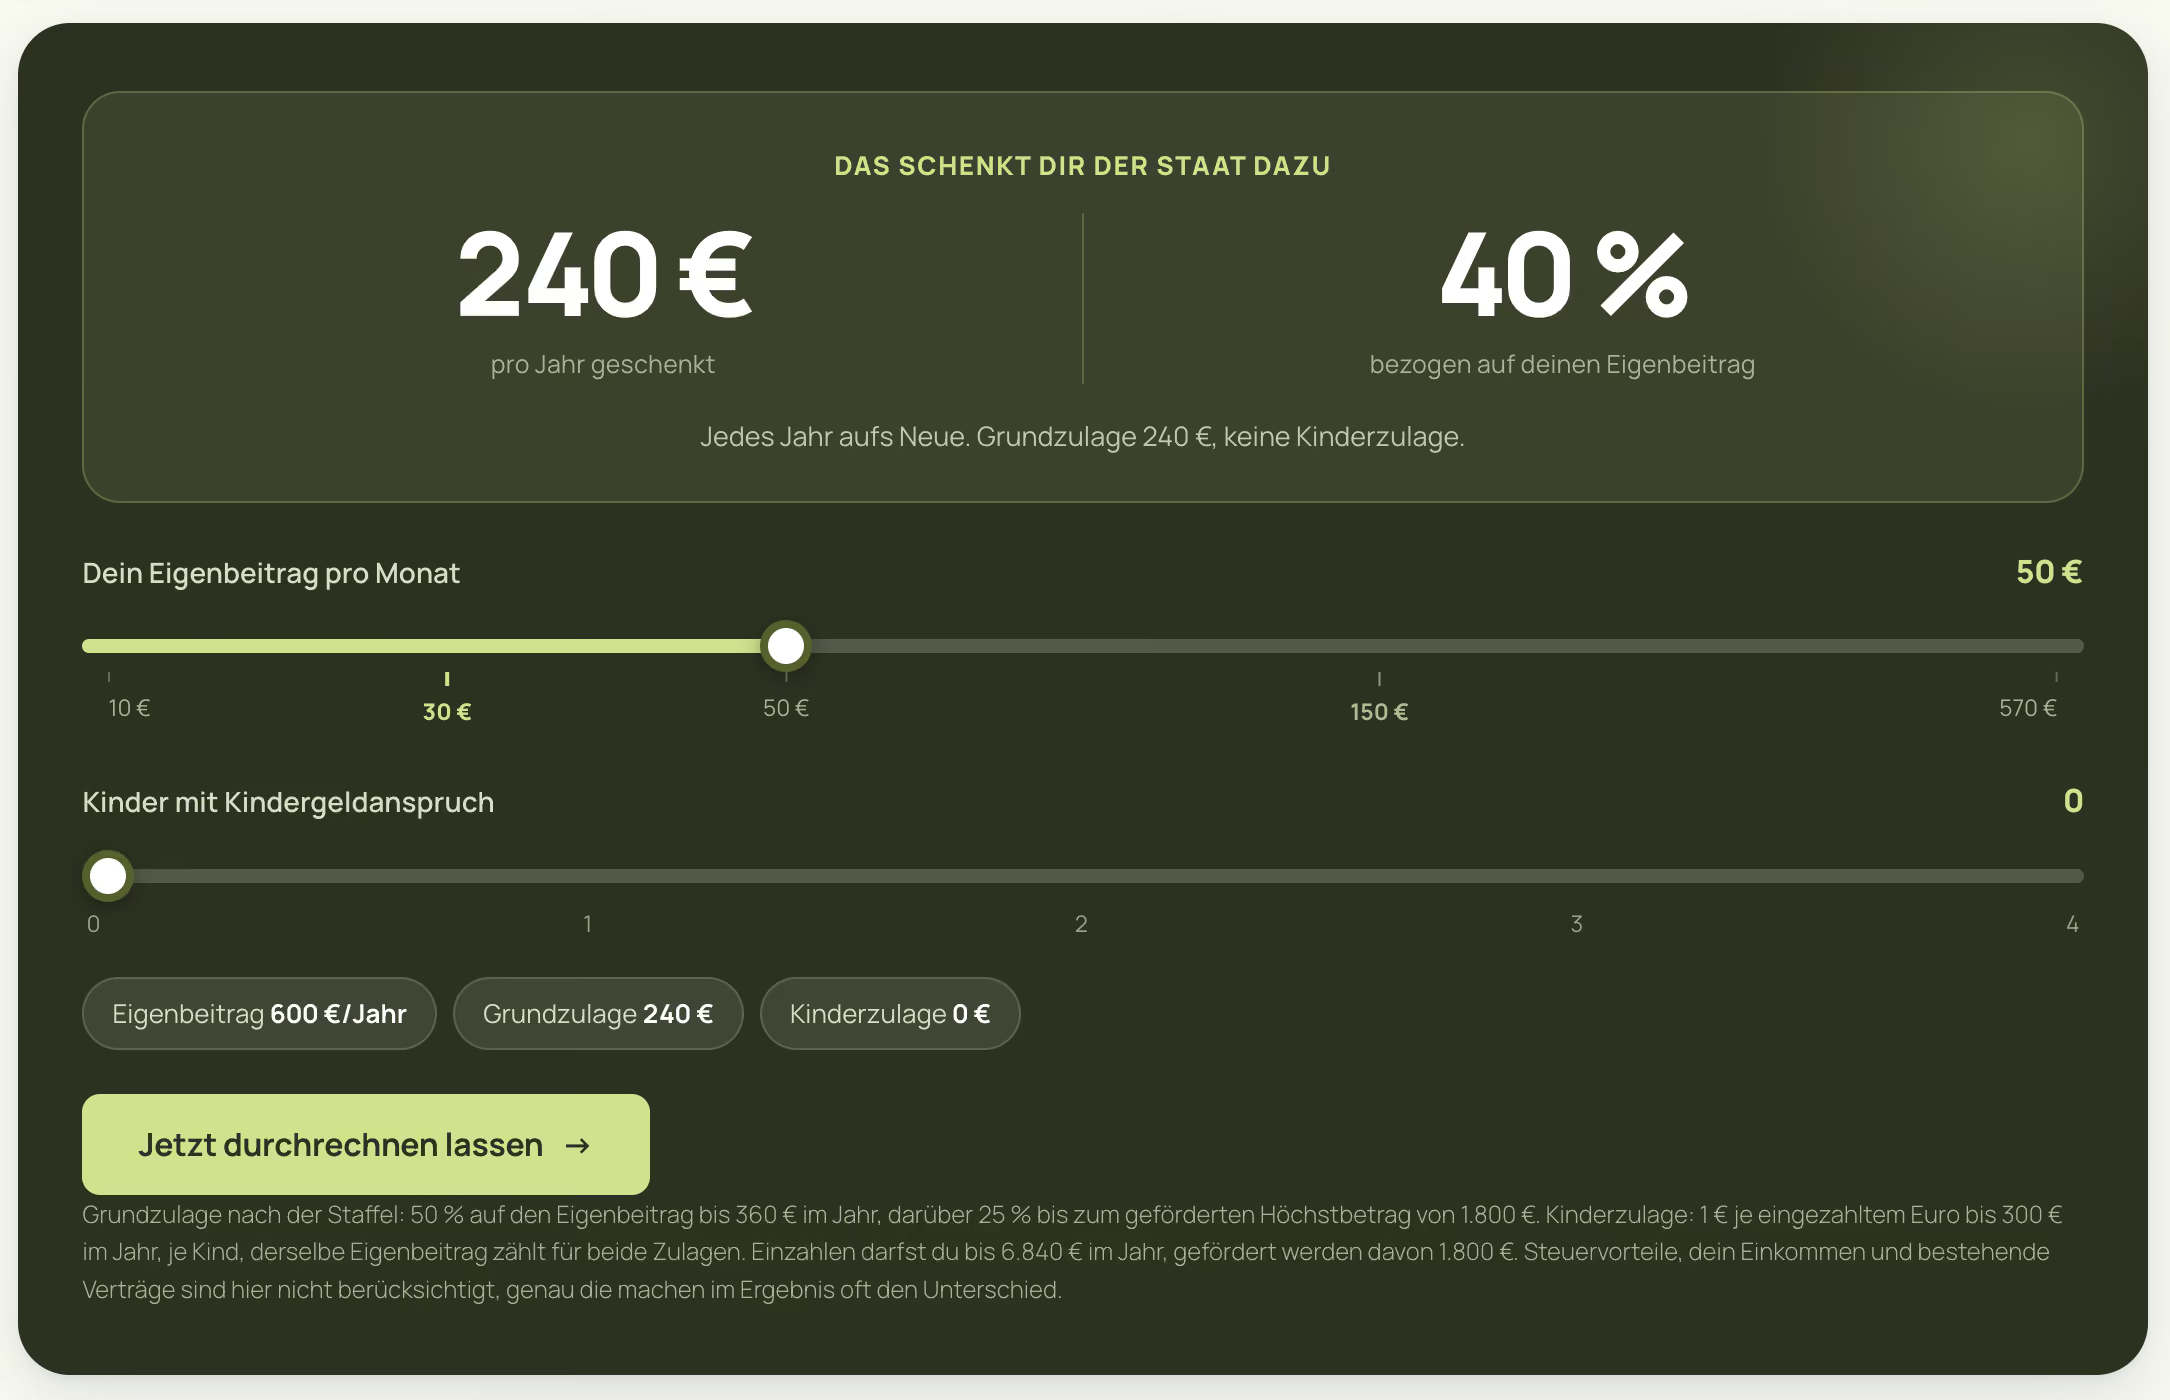
Schieb den Regler und sieh, was der Staat drauflegt
Drei Wege zu deiner geförderten Altersvorsorge
Die Förderung ist bei allen drei Varianten dieselbe. Der Unterschied liegt darin, wie viel Freiheit, wie viel Automatik und wie viel Sicherheit du möchtest.
Das individuelle Altersvorsorgedepot
Das Geld kann ohne feste Garantie in geeignete Fonds und ETFs investiert werden. Die Anlagestrategie kann individuell auf die eigenen Ziele und die persönliche Risikobereitschaft abgestimmt werden.
Das Standarddepot
Eine vorgegebene Anlagestrategie kombiniert einen chancenorientierten mit einem defensiveren Fonds. Vor Rentenbeginn wird das Risiko automatisch reduziert. Die Effektivkosten sind gesetzlich auf maximal 1 % begrenzt.
Das Garantieprodukt
Zum Beginn der Auszahlungsphase werden wahlweise 80 % oder 100 % der eingezahlten Beiträge garantiert. Die höhere Sicherheit geht dafür in der Regel mit geringeren Renditechancen einher.
Welcher Weg der richtige für dich ist, finden wir gemeinsam heraus.
Erstgespräch sichernFür wen kann das Altersvorsorgedepot interessant sein?
Das Altersvorsorgedepot kann vor allem für Menschen interessant sein, die langfristig für das Alter vorsorgen, dabei Chancen des Kapitalmarkts nutzen und mögliche staatliche Förderungen in ihre Vorsorge einbeziehen möchten.
Langfristig vorsorgen
Je länger der Anlagehorizont, desto mehr Zeit bleibt, zwischenzeitliche Schwankungen am Kapitalmarkt auszugleichen und vom langfristigen Vermögensaufbau zu profitieren.
Renditechancen nutzen
Anders als bei klassischen Vorsorgelösungen kann das Altersvorsorgedepot stärker kapitalmarktorientiert ausgerichtet werden. Damit entstehen Chancen auf höhere Erträge.
Förderung einbeziehen
Staatliche Zulagen und mögliche steuerliche Vorteile können die eigene Vorsorge ergänzen. Welche Förderung tatsächlich greift, hängt von der persönlichen Situation ab.
Wichtig: Ob ein Altersvorsorgedepot zu deiner persönlichen Situation passt, lässt sich nicht allein anhand einer Modellrechnung beurteilen. Anlagehorizont, Risikobereitschaft und individuelle Vorsorgeziele sollten immer gemeinsam betrachtet werden.
Welche Chancen und Risiken hat das Altersvorsorgedepot?
Chancen
staatliche Förderung ergänzt die eigene Vorsorge
Kapitalmarktanlage bietet langfristig höhere Renditechancen
Unterschiedliche Modelle auswählbar
Reduktion der Rentenlücke
Risiken
Viele Angebote wirken attraktiv, enthalten jedoch oft entscheidende Nachteile
Verlust der Förderung bei vorzeitiger Auflösung
Wertschwankungen des Kapitalmarktes
Tatsächlicher Ertrag kann von Modellrechnungen abweichen
Fragen zum Altersvorsorgedepot? Wir beraten dich persönlich.
Ein Rechner kann eine erste Orientierung geben. Ob und wie das Altersvorsorgedepot zu deiner persönlichen Vorsorge passt, hängt jedoch von deiner individuellen Situation ab. Unsere Berater unterstützen dich dabei, deine Möglichkeiten einzuordnen und eine passende Vorsorgestrategie zu entwickeln.

Tobias Hinz
Gründer & Geschäftsführer · Ruhestandsplaner · Certified ESG Consultant
Langfristige Finanz- und Ruhestandsplanung mit Blick auf die persönliche Lebenssituation und individuelle Vorsorgeziele.

Marina Ruprecht
Certified ESG Consultant · Finanzberaterin · Finanzierungsspezialistin
Ganzheitliche Finanzberatung mit Fokus auf individuelle, langfristig ausgerichtete Finanzstrategien.


Häufige Fragen zum Altersvorsorgedepot
Was ist ein Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein staatlich geförderter Vertrag zur privaten Altersvorsorge. Dadurch sind chancenorientiertere Anlagen möglich, zum Beispiel über Fonds oder ETFs. Auch Varianten in denen 80% oder 100% der eingezahlten Beiträge garantiert sind, sind auswählbar. Erträge und Wertsteigerungen werden während der Ansparphase nicht besteuert.
Ab wann gibt es das Altersvorsorgedepot?
Die neuen Altersvorsorgeprodukte können ab dem 1. Januar 2027 angeboten werden. Dazu gehören sowohl Altersvorsorgedepots ohne Garantie als auch Garantieprodukte und das sogenannte Standarddepot.
Wie wird das Altersvorsorgedepot staatlich gefördert?
Die Grundzulage richtet sich künftig nach dem eigenen Beitrag: Für die ersten 360 Euro Eigenbeitrag pro Jahr gibt es 50 Cent Förderung je eingezahltem Euro. Für weitere Beiträge bis insgesamt 1.800 Euro werden 25 Cent je Euro gefördert. Damit sind bis zu 540 Euro Grundzulage pro Jahr möglich. Zusätzlich kann ein weiterer Steuervorteil entstehen, den das Finanzamt im Rahmen der Steuererklärung prüft - Günstigerprüfung.
Was ist die Günstigerprüfung?
Das Finanzamt prüft automatisch, welcher Vorteil höher ist: die staatlichen Zulagen oder die mögliche Steuerersparnis durch die Beiträge zur Altersvorsorge.Ist die Steuerersparnis höher als die bereits gewährten Zulagen, wird die Differenz zusätzlich steuerlich berücksichtigt. Die Zulagen werden dabei auf den Steuervorteil angerechnet.Wie hoch der zusätzliche Steuervorteil ausfällt, hängt insbesondere von Einkommen, Steuersatz und Höhe der Zulagen ab.
Gibt es eine zusätzliche Förderung für Kinder?
Ja. Für jedes berücksichtigungsfähige Kind kann ein Elternteil zusätzlich eine Kinderzulage erhalten. Pro selbst eingezahltem Euro werden bis zu einem Eigenbeitrag von 300 Euro ebenfalls 1 Euro Kinderzulage gewährt – maximal also 300 Euro pro Kind und Jahr.
Wie viel kann ich in ein Altersvorsorgedepot einzahlen?
In einen Altersvorsorgevertrag können jährlich bis zu 6.840 Euro eingezahlt werden. Die beitragsbezogene Grundförderung gilt dabei für Eigenbeiträge bis maximal 1.800 Euro pro Jahr.
Kann ich mit einem Altersvorsorgedepot Geld verlieren?
Ja. Beim Altersvorsorgedepot kann auf Kapitalgarantien verzichtet weden, um chancen- und renditeorientierte Anlageformen zu ermöglichen. Dadurch kann das angesparte Kapital im Wert schwanken und es sind auch Verluste möglich. Wer mehr Sicherheit bevorzugt, kann alternativ ein Garantieprodukt mit festgelegter Garantieleistung wählen. Welche Produktform passend ist, hängt unter anderem von Anlagehorizont, Risikobereitschaft und persönlicher Situation ab.
Wie wird das Altersvorsorgedepot später ausgezahlt?
Zu Beginn der Auszahlungsphase kann zwischen einer lebenslangen monatlichen Rente und einem befristeten Auszahlungsplan gewählt werden. Die Auszahlungsphase beginnt grundsätzlich frühestens mit 65 Jahren (ein früherer Beginn ist möglich, wenn die gesetzliche Altersrente bereits vorher beginnt). Ein Auszahlungsplan muss mindestens bis zum vollendeten 85. Lebensjahr laufen. Zusätzlich können zu Beginn der Auszahlungsphase bis zu 30 Prozent des vorhandenen Kapitals einmalig entnommen werden, ohne dass dadurch die Förderung zurückgezahlt werden muss.
Was passiert mit meinem Geld, wenn ich während der Ansparphase versterbe?
Das bis dahin aufgebaute Vermögen bleibt erhalten und kann grundsätzlich vererbt werden. Erfolgt eine Auszahlung an die Erben, werden die zuvor erhaltenen staatlichen Zulagen sowie gegebenenfalls gewährte steuerliche Vorteile in der Regel zurückgefordert. Für Ehepartner gibt es eine Sonderregelung: Das geförderte Altersvorsorgevermögen kann unter bestimmten Voraussetzungen auf einen eigenen Altersvorsorgevertrag des überlebenden Ehepartners übertragen werden, ohne dass die staatliche Förderung verloren geht.
Wie hoch ist die maximale staatliche Förderung beim Altersvorsorgedepot?
Ab 2027 sind bis zu 540 € Grundzulage pro Jahr möglich, wenn jährlich 1.800 € selbst eingezahlt werden. Für Kinder kann zusätzlich eine Kinderzulage von bis zu 300 € pro Kind und Jahr hinzukommen. Wer zu Jahresbeginn noch keine 25 Jahre alt ist, kann außerdem einmalig einen Berufseinsteigerbonus von 200 € erhalten. Je nach persönlicher Steuersituation kann darüber hinaus noch ein zusätzlicher steuerlicher Vorteil entstehen.
Wie wird das Altersvorsorgedepot besteuert?
Während der Ansparphase werden Wertsteigerungen und Erträge innerhalb des geförderten Altersvorsorgevertrags nicht laufend besteuert. Die Leistungen werden stattdessen grundsätzlich erst in der Auszahlungsphase besteuert. Leistungen, die auf geförderten Beiträgen, Zulagen und den daraus entstandenen Erträgen beruhen, unterliegen dabei grundsätzlich der nachgelagerten Besteuerung mit dem persönlichen Einkommensteuersatz.
Passt das Altersvorsorgedepot zu deiner Vorsorge?
Der Rechner gibt dir eine erste Orientierung. Ob das Altersvorsorgedepot zu deinen persönlichen Zielen, deiner Risikobereitschaft und deiner bisherigen Vorsorge passt, lässt sich am besten im persönlichen Gespräch klären.